
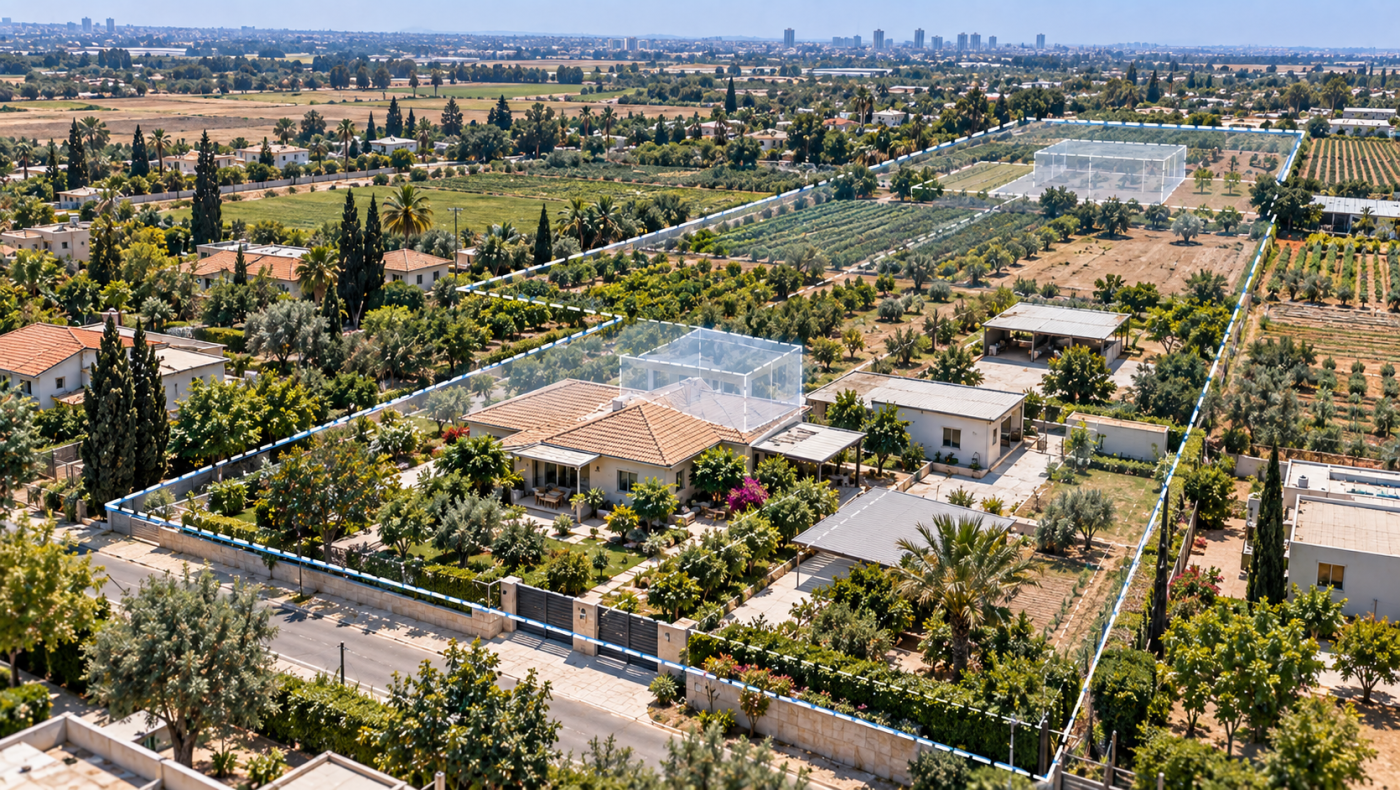
היטל השבחה בנחלה או במשק עזר עשוי להתעורר במצבים שונים, ובהם מכירת הזכויות, מימוש זכויות בנייה, תוספת יחידות דיור, פיצול מגרש או שינוי תכנוני המשפיע על אפשרויות השימוש והניצול של המקרקעין.
בנכסים מסוג זה הבדיקה עשויה להיות מורכבת יותר מבנכס מגורים רגיל. לאורך השנים עשויות לחול על המקרקעין מספר תכניות, להתווסף זכויות בנייה ושימושים ולהשתנות אפשרויות הניצול של חלקת המגורים או של חלקים אחרים במקרקעין.
בנוסף, בנחלות ובמשקי עזר קיים לעיתים גם ממשק עם רשות מקרקעי ישראל. חשוב להבחין בין היטל השבחה המשולם לוועדה המקומית לבין תשלומים והליכים הנובעים ממערכת הזכויות מול רמ"י. אלה אינם אותו חיוב ואינם נבדקים באותו אופן.
לכן, לפני מכירת נחלה או משק עזר, פיצול מגרש, מימוש זכויות או לאחר קבלת שומת היטל השבחה, חשוב לבחון את המקרה הספציפי מבחינה תכנונית ושמאית.
מהו היטל השבחה בנחלה?
היטל השבחה נובע מעליית שווי המקרקעין בעקבות אירוע תכנוני משביח הקבוע בדין, כגון אישור תכנית, מתן הקלה או התרת שימוש חורג.
בנחלה עשויות לחול לאורך השנים תכניות המשנות את היקף זכויות הבנייה, מספר יחידות הדיור, השימושים המותרים או אפשרויות ניצול נוספות של המקרקעין.
כאשר אירוע תכנוני כזה העלה את שווי הזכויות במקרקעין, עשויה להיווצר השבחה.
עם זאת, אין להסיק מעצם אישורה של תכנית כי כל הוראה שנכללה בה יצרה בהכרח השבחה באותו היקף. נדרשת בחינה של המצב התכנוני שקדם לאירוע לעומת המצב שלאחריו ושל ההשפעה הכלכלית של השינוי על המקרקעין המסוימים.
היטל השבחה במכירת נחלה
מכירת נחלה היא אחד המצבים שבהם עשויה להתעורר שאלת היטל ההשבחה.
במסגרת הבדיקה יש לבחון אילו אירועים תכנוניים משביחים התרחשו בתקופה הרלוונטית, אילו זכויות היו קיימות קודם לכן, אילו זכויות נוספו ומהי השפעתן על שווי המקרקעין.
בנחלה, השאלה אינה מסתכמת בהשוואת שטח בית המגורים הקיים לשטח שניתן לבנות כיום.
ייתכן שבמהלך השנים נוספו אפשרויות תכנוניות הנוגעות ליחידות מגורים, לשטחי בנייה, לשימושים נוספים או לאפשרויות ניצול אחרות. לכל אחד מהרכיבים האלה עשויה להיות משמעות שונה מבחינה שמאית.
לכן לפני מכירת נחלה חשוב לבחון מראש את החשיפה האפשרית להיטל השבחה ולא להמתין לשלב מתקדם של העסקה כדי לברר את היקף החיובים. להרחבה על משמעות המימוש במסגרת עסקה ניתן לקרוא על היטל השבחה במכירת דירה ונכס.
היטל השבחה במשק עזר
משק עזר אינו בהכרח זהה לנחלה מבחינת מבנה הזכויות, התכנון וההסדרים החלים עליו.
לכן אין להעתיק באופן אוטומטי מסקנות שנקבעו לגבי נחלה למשק עזר ולהפך.
במשק עזר יש לבחון את הזכויות הספציפיות במקרקעין, חוזה החכירה ככל שרלוונטי, התכניות החלות, השימושים המותרים והאירועים התכנוניים שהתרחשו לאורך השנים.
כאשר תכנית משנה את אפשרויות הבנייה, השימוש או הניצול של משק העזר ועקב כך עולה שווי המקרקעין, עשויה להתעורר שאלת החבות בהיטל השבחה.
גם במקרה זה, הבחינה צריכה להתבצע ביחס לנכס הספציפי ולא על בסיס הנחה כללית שלפיה כל משקי העזר כפופים לאותו מצב תכנוני או לאותם תנאים.
היטל השבחה וזכויות בנייה בנחלה
זכויות בנייה הן אחת הסוגיות המרכזיות שעשויות להשפיע על שוויה של נחלה.
תכנית עשויה לשנות את היקף הבנייה המותר, לאפשר תוספת שטחים, לשנות את מספר יחידות הדיור או ליצור אפשרויות תכנוניות נוספות.
כאשר האפשרויות הללו נוספו בעקבות אירוע תכנוני משביח, יש לבחון את תרומתן לעליית שווי המקרקעין.
אולם אין להסתפק בכמות המטרים שנוספה.
השווי הכלכלי של הזכויות מושפע גם מהשימוש שניתן לעשות בהן, ממיקומן, מאפשרות המימוש בפועל, ממבנה הנחלה ומהמגבלות החלות על המקרקעין. להרחבה על העיקרון השמאי ניתן לקרוא על היטל השבחה בגין זכויות בנייה נוספות.
תוספת יחידת דיור בנחלה והיטל השבחה
תכנית המאפשרת יחידת מגורים נוספת עשויה להשפיע באופן משמעותי על הפוטנציאל הכלכלי של הנחלה.
המשמעות השמאית של תוספת יחידת דיור אינה בהכרח זהה למשמעות של תוספת שטח לאחת מיחידות המגורים הקיימות.
יחידה נוספת עשויה ליצור אפשרות ניצול שונה של חלקת המגורים ולכן יש לבחון אותה בהתאם להוראות התכנית, לזכויות שהיו קיימות קודם לכן ולאפשרויות המימוש בנכס המסוים.
גם כאן, עצם קיומה של אפשרות תכנונית אינה מאפשרת לקבוע את סכום ההשבחה ללא בדיקה שמאית.
פיצול מגרש מנחלה והיטל השבחה
פיצול מגרש מנחלה הוא אחד הנושאים שבהם חשוב במיוחד להבחין בין ההיבט התכנוני, ההיבט השמאי וההליכים הנוגעים לרמ"י.
כאשר שינוי תכנוני מאפשר ליצור מגרש שניתן לניצול נפרד או משנה באופן מהותי את אפשרויות השימוש במקרקעין, עשויה להיות לכך השפעה על שווי הזכויות.
לצורך בחינת היטל ההשבחה יש לבדוק מה ניתן היה לבצע במצב התכנוני הקודם, מה התאפשר בעקבות השינוי ומהי תרומתו של השינוי לשווי המקרקעין.
אין לקבוע מראש שכל פיצול מגרש יוצר אותו היטל או ששווי ההשבחה נגזר רק משוויו של המגרש המפוצל. כל מקרה דורש בחינה של המצב התכנוני ושל מאפייני הזכויות הספציפיים.
פיצול משק עזר – האם עשוי להיות היטל השבחה?
גם במשק עזר עשויות להתעורר שאלות הנוגעות לפיצול, לחלוקה או לשינוי אפשרויות הניצול של המקרקעין.
כאשר האפשרות נובעת משינוי תכנוני שהעלה את שווי המקרקעין, עשויה להתעורר חבות בהיטל השבחה.
עם זאת, במשקי עזר יש חשיבות מיוחדת לבחינת מסמכי הזכויות והתכנון הספציפיים. לא כל משק עזר מאפשר את אותן פעולות ולא כל שינוי תכנוני ניתן למימוש באותה דרך.
לכן נדרש להפריד בין עצם האפשרות התכנונית לבין היכולת לממש אותה בנכס המסוים.
שינוי ייעוד או שינוי ניצול במשק עזר
שינוי תכנוני המשנה את השימושים המותרים במקרקעין עשוי להשפיע על שוויים.
במשק עזר עשויות להתעורר, בין היתר, שאלות הנוגעות לשינוי אפשרויות הבנייה, לשימושים ולניצול המקרקעין.
כאשר שינוי כזה נובע מתכנית משביחה, יש לבחון את המצב הקודם לעומת המצב החדש ואת תרומת השינוי לשווי.
חשוב להבחין בין המשמעות התכנונית והשמאית לצורך היטל השבחה לבין הליכים ותשלומים אחרים שעשויים להתעורר מול רשות מקרקעי ישראל.
פעילות לא חקלאית ושימושים נוספים בנחלה
בנחלות עשויים להתקיים גם שימושים שאינם חקלאיים, ובמקרים מסוימים תכניות או הליכים תכנוניים עשויים לאפשר שימושים נוספים שלא היו מותרים קודם לכן.
כאשר אישור תכנוני מרחיב את אפשרויות השימוש במקרקעין ועקב כך עולה שוויים, עשויה להתעורר שאלת היטל ההשבחה.
הבדיקה אינה מתמקדת רק בעצם קיומו של השימוש, אלא במקור התכנוני שאפשר אותו, במועד הרלוונטי ובהשפעתו על שווי המקרקעין.
במקרים של שימוש חורג עשויים להתעורר היבטים נוספים, ולכן יש לבחון בנפרד את האירוע התכנוני ואת נסיבות המקרה.
מה ההבדל בין היטל השבחה לבין תשלומים לרמ"י?
זו אחת ההבחנות החשובות ביותר בנחלה ובמשק עזר.
היטל השבחה הוא חיוב הנבחן מכוח דיני התכנון והבנייה ומשולם לוועדה המקומית בהתאם להוראות הדין.
לעומת זאת, בנכסים שבהם הזכויות קשורות לרשות מקרקעי ישראל עשויים להתעורר גם חיובים והליכים הנובעים ממערכת היחסים עם רמ"י ומהזכויות החוזיות במקרקעין.
לכן תשלום לרמ"י אינו בהכרח היטל השבחה, והיטל השבחה אינו שם כולל לכל התשלומים שעשויים להתעורר במכירת נחלה, בפיצול או במימוש זכויות.
במקרים מסוימים עשוי להיות קשר בין התשלומים לצורך חישוב או התחשבנות, אך עדיין מדובר במערכות חיוב שונות שיש לבחון כל אחת בהתאם לכללים החלים עליה.
האם דמי רכישה או דמי הסכמה הם היטל השבחה?
לא.
דמי רכישה, דמי הסכמה ותשלומים אחרים לרמ"י אינם היטל השבחה לוועדה המקומית.
הבלבול מובן משום שבעסקה בנחלה עשויים להתעורר במקביל מספר חיובים משמעותיים, אך חשוב לזהות את מקורו של כל חיוב.
במאמר זה ההתמקדות היא בהיטל ההשבחה ובהיבטים השמאיים והתכנוניים הקשורים אליו. חיובי רמ"י דורשים בחינה נפרדת בהתאם לזכויות ולפעולה המבוקשת.
איך מחשבים היטל השבחה בנחלה?
העיקרון השמאי הוא בחינת עליית שווי המקרקעין שנגרמה כתוצאה מהאירוע התכנוני המשביח.
לצורך כך יש לזהות את המצב התכנוני הרלוונטי לפני האירוע ואת המצב שלאחריו ולבחון את השפעת השינוי על שווי המקרקעין במועד הקובע.
בנחלה הבדיקה עשויה לכלול מספר רכיבים: זכויות מגורים, מספר יחידות דיור, שטחי בנייה, שימושים נוספים, אפשרויות ניצול, מאפייני חלקת המגורים ומגבלות המשפיעות על מימוש הזכויות.
כאשר לאורך השנים אושרו מספר תכניות, נדרשת בחינה מדויקת של הרצף התכנוני ושל הזכויות שנוצרו בכל שלב.
לכן חישוב היטל השבחה בנחלה אינו מתבצע באמצעות מכפלה פשוטה של מספר המטרים שנוספו במחיר קבוע למ"ר. להרחבה על עקרונות החישוב, המצב הקודם והמצב החדש ניתן לקרוא על איך מחשבים היטל השבחה.
איך מחשבים היטל השבחה במשק עזר?
גם במשק עזר העיקרון הוא בחינת עליית השווי הנובעת מהאירוע התכנוני המשביח.
עם זאת, יש לבחון את מאפייני משק העזר הספציפי ואת מערכת הזכויות החלה עליו.
הבדיקה עשויה להתייחס לשימושים, לזכויות הבנייה, לשטח המקרקעין, לאפשרויות הניצול ולמגבלות החלות עליהם.
בשל השונות האפשרית בין משקי עזר, אין להניח ששומה שנערכה למשק עזר אחד יכולה לשמש בסיס ישיר לקביעת ההשבחה במשק עזר אחר.
קיבלתי שומת היטל השבחה על נחלה – מה חשוב לבדוק?
ראשית, יש לזהות בגין איזה אירוע תכנוני נערכה השומה.
לאחר מכן חשוב לבדוק את הזכויות שיוחסו למצב הקודם ולמצב החדש, את מועד ההשבחה, את מאפייני הנחלה ואת האופן שבו הוערכה תרומת הזכויות שנוספו לשווי.
בין היתר, יש לבחון האם השומה משקפת נכון את אפשרויות המימוש של הזכויות, האם הובאו בחשבון המגבלות הרלוונטיות והאם הנתונים השמאיים שעליהם מבוססת קביעת ההשבחה מתאימים לנכס ולמועד הקובע.
כאשר השומה כוללת מספר תכניות או מספר רכיבי השבחה, חשוב להבין כיצד חושב כל אחד מהם ולא להסתפק בסכום הסופי שנדרש לתשלום. כאשר כבר התקבלה שומה, חשוב לבחון מה כדאי לבדוק בשומת היטל השבחה לפני התשלום.
האם ניתן להפחית היטל השבחה בנחלה או במשק עזר?
אין להניח מראש שכל שומת היטל השבחה ניתנת להפחתה.
עם זאת, שומת הוועדה המקומית היא שומה מקצועית שניתן לבחון את הנחותיה ואת הנתונים שעליהם היא מבוססת.
שמאי מקרקעין יכול לבדוק, בהתאם למקרה, את המצב התכנוני הקודם והחדש, את היקף הזכויות, אפשרויות המימוש, המגבלות החלות על המקרקעין, נתוני השווי וההנחות השמאיות שנכללו בשומה.
כאשר הבדיקה מצביעה על פער מקצועי, ניתן לבחון את דרך הפעולה המתאימה בהתאם לדין ולשלב שבו נמצא ההליך.
כאשר נמצאים פערים מקצועיים בשומה ניתן לבחון האם קיימת הצדקה להפחתת היטל השבחה ומהו המסלול המתאים.
למה חשוב לבדוק את החיובים לפני מכירת נחלה או משק עזר?
עסקה בנחלה או במשק עזר עשויה לכלול מספר רבדים כלכליים שאינם קיימים באותה צורה בעסקת דירת מגורים רגילה.
היטל השבחה הוא אחד מהם.
לכן לפני קביעת התוצאה הכלכלית הצפויה מהמכירה, חשוב להבין האם קיימת חשיפה להיטל השבחה ומה עשוי להיות היקפה.
בדיקה מוקדמת מאפשרת לבחון את התכניות הרלוונטיות, את זכויות הבנייה והשימושים ואת האירועים התכנוניים שעשויים להשפיע על החיוב.
כאשר לצד היטל ההשבחה קיימים גם תשלומים או הליכים מול רמ"י, חשוב להפריד ביניהם כדי לקבל תמונה כלכלית ברורה יותר של העסקה.
שאלות נפוצות על היטל השבחה בנחלה ובמשק עזר
האם מכירת נחלה מחייבת תמיד בהיטל השבחה?
לא. יש לבדוק האם התרחש אירוע תכנוני משביח הרלוונטי לזכויות במקרקעין ומהי החבות במועד המימוש.
האם מכירת משק עזר מחייבת בהיטל השבחה?
ייתכן. יש לבחון את התכניות והזכויות החלות על משק העזר ואת האירועים התכנוניים שהשפיעו על שוויו.
האם תוספת יחידת דיור בנחלה יכולה להשפיע על היטל ההשבחה?
כן. כאשר האפשרות ליחידה נוספת נובעת מאירוע תכנוני משביח, עשויה להיות לכך השפעה על שווי המקרקעין ועל ההשבחה.
האם פיצול מגרש מנחלה עשוי להיות קשור להיטל השבחה?
כן. כאשר שינוי תכנוני מאפשר ניצול נפרד או משופר של חלק מהמקרקעין ועקב כך עולה שוויים, עשויה להתעורר שאלת היטל ההשבחה. נדרשת בדיקה של המקרה הספציפי.
האם היטל השבחה ודמי רכישה לרמ"י הם אותו תשלום?
לא. מדובר במערכות חיוב שונות. היטל השבחה משולם לוועדה המקומית בהתאם לדיני התכנון והבנייה, ואילו תשלומי רמ"י נובעים ממערכת הזכויות וההסדרים מול הרשות.
האם אפשר לדעת את היטל ההשבחה לפי גודל הנחלה?
לא. גודל המקרקעין לבדו אינו קובע את ההיטל. יש לבחון את האירוע המשביח ואת השפעתו על שווי הזכויות במקרקעין.
האם ניתן לבדוק את החיוב לפני מכירת הנחלה?
כן. בדיקה מוקדמת של התכנון והזכויות יכולה לסייע בהבנת החשיפה האפשרית להיטל השבחה עוד לפני השלמת העסקה.
בנחלה ובמשק עזר חשוב לראות את התמונה המלאה
היטל השבחה בנחלה או במשק עזר אינו נבחן רק לפי הבית הבנוי או לפי שטח הקרקע.
לעיתים עיקר המשמעות הכלכלית טמונה בזכויות שנוספו במהלך השנים, במספר יחידות הדיור, באפשרויות הפיצול, בשימושים וביכולת המעשית לממש את התכנון.
במקביל, בנכסים אלה עשויים להתעורר חיובים נוספים שאינם היטל השבחה, ובפרט במקרקעין הקשורים לרשות מקרקעי ישראל. ההבחנה בין מערכות החיוב חשובה לצורך הבנת התוצאה הכלכלית של העסקה.
משרד נופר מור – שמאות מקרקעין וייעוץ נדל"ן מעניק שירותי בדיקה שמאית של שומות היטל השבחה, לרבות בנחלות ובמשקי עזר, תוך בחינת התכנון, הזכויות, אפשרויות המימוש והנתונים השמאיים הרלוונטיים.
קיבלתם שומת היטל השבחה על נחלה או משק עזר, או שאתם עומדים לפני מכירת הזכויות? ניתן לפנות למשרד לצורך בחינה מקצועית של הנכס והשומה.