
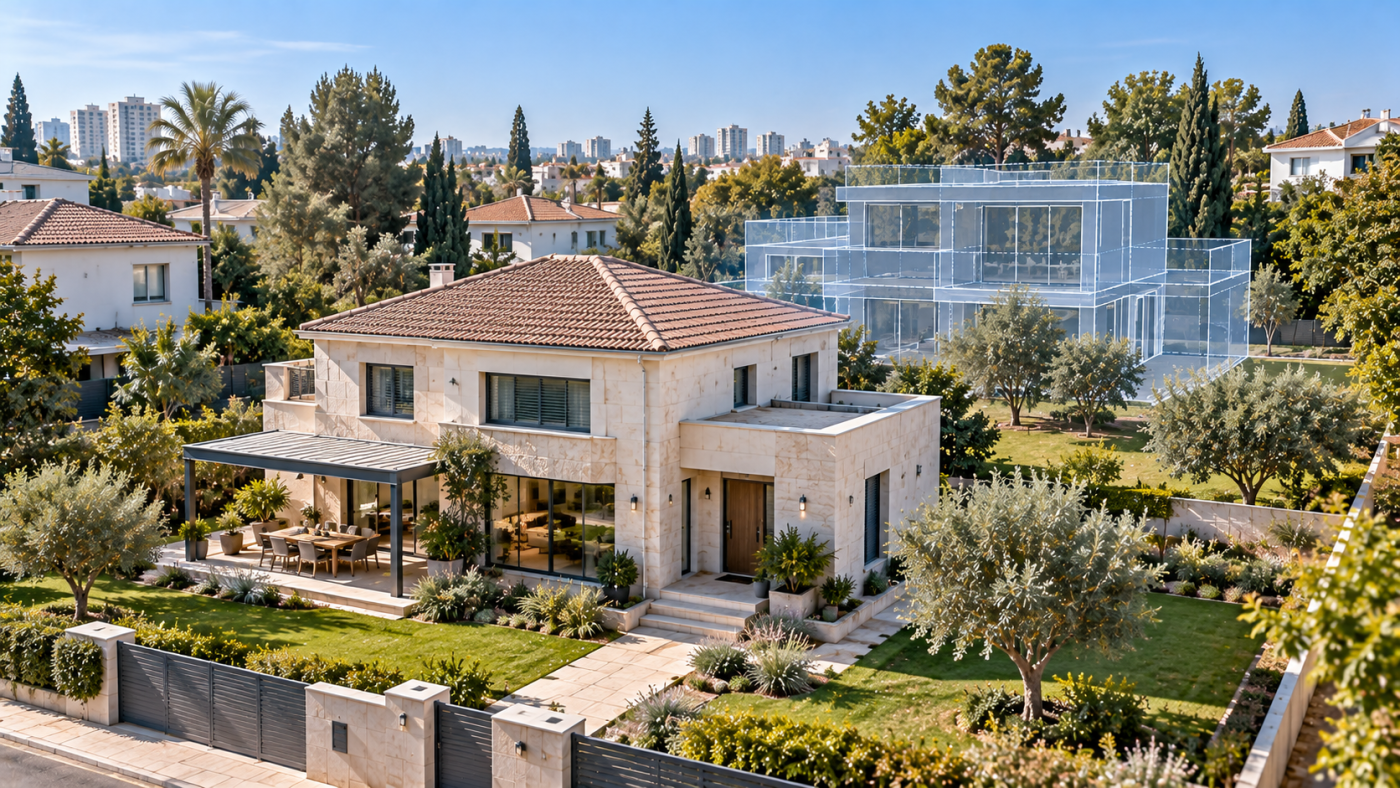
במסגרת שמאות לצורכי מיסוי מקרקעין, אחת הסוגיות שעשויות להתעורר במכירת בית מגורים היא ההבחנה בין שווי המבנה הקיים לבין השווי המיוחס לזכויות בנייה נוספות.
בית פרטי, מגרש מרווח וזכויות בנייה שטרם נוצלו — שילוב שעשוי להעלות את שווי הנכס, אך גם לעורר שאלה משמעותית בעת המכירה: איזה חלק מהתמורה משקף את בית המגורים הקיים, ואיזה חלק מיוחס לזכויות הבנייה הנוספות?
זו אינה רק הבחנה תכנונית. במקרים המתאימים, היא עשויה להשפיע על אופן חישוב מס השבח ועל היקף הפטור או הטבת המס החלים בעסקה.
סעיף 49ז במס שבח עשוי להיות רלוונטי כאשר התמורה ממכירת דירת מגורים מושפעת גם מזכויות בנייה נוספות. במקרים אלה, הבחנה שמאית בין רכיבי השווי עשויה להיות משמעותית לבחינת חבות המס בהתאם להוראות הדין.
סעיף 49ז במס שבח – מה קורה כשמוכרים יותר מבית מגורים?
במכירת בית צמוד קרקע, המחיר שנקבע בעסקה עשוי לשקף יותר מאשר את המבנה הקיים.
לעיתים, רוכש הנכס מייחס ערך גם לאפשרות להרחיב את הבית, להוסיף שטחי בנייה או לממש פוטנציאל תכנוני אחר, בהתאם לזכויות החלות על המקרקעין.
כאשר מדובר בדירת מגורים מזכה שמחירה מושפע מזכויות בנייה נוספות, סעיף 49ז עשוי להיות רלוונטי לאופן הטיפול בתמורה לצורכי מס שבח.
הוראות הסעיף מבחינות, בתנאים הקבועים בדין, בין שווי דירת המגורים ללא זכויות הבנייה הנוספות לבין התמורה המיוחסת לזכויות אלה.
ההבחנה חשובה משום שהטיפול המיסויי ברכיבי התמורה אינו בהכרח זהה.
האם זכויות בנייה נוספות עלולות להשפיע על הפטור ממס שבח?
כן. כאשר מחיר המכירה מושפע מזכויות לבנייה נוספת, לא ניתן להניח שכל התמורה תזכה באופן אוטומטי לאותו טיפול מיסויי.
במקרים שבהם מתקיימים תנאי החוק, סעיף 49ז מאפשר להחיל את הסדר הפטור על שווי דירת המגורים ללא זכויות הבנייה הנוספות, ובנסיבות המתאימות עשוי לחול גם פטור נוסף מוגבל בגין זכויות הבנייה.
במקרים אחרים עשויות לחול הוראות חישוב מס שונות, לרבות חישוב ליניארי מוטב, בהתאם לנסיבות ולדין.
לכן, גם כאשר בעל הנכס סבור שהוא מוכר דירת מגורים הזכאית לפטור ממס שבח, קיומן של זכויות בנייה נוספות עשוי לחייב בחינה נפרדת.
הזכאות לפטור, היקפו ואופן חישוב המס נקבעים לפי הוראות החוק ונסיבות העסקה, ולא על בסיס חוות הדעת השמאית בלבד.
סעיף 49ז במס שבח: מה קורה כשבית ישן נמכר על מגרש גדול?
לא בהכרח.
ישנם מקרים שבהם בית מגורים ותיק נמכר במחיר המושפע באופן משמעותי ממאפייני המגרש ומהאפשרויות התכנוניות הגלומות בו.
לעיתים, דווקא הפער בין הבנייה הקיימת לבין הפוטנציאל התכנוני הוא אחד הגורמים המשפיעים על התמורה שהרוכש מוכן לשלם.
עם זאת, מגרש גדול אינו מעיד כשלעצמו על קיומן של זכויות בנייה נוספות, וזכויות בנייה בלתי מנוצלות אינן מעידות בהכרח על השפעה מהותית על התמורה.
כדי לבחון את משמעותן השמאית יש להתייחס למאפייני הנכס ולנסיבות העסקה.
סוגיה נפרדת שעשויה להתעורר בעת מכירת בית ותיק נוגעת לעלויות הבנייה וההשבחה שבוצעו בו לאורך השנים. כאשר התיעוד ההיסטורי אינו מלא, ניתן לבחון את הצורך בעריכת אומדן עלויות בנייה לצורכי מס שבח, במסגרת הטיפול בהוצאות שעשויות להיות רלוונטיות לחישוב המס.
שומה לפי סעיף 49ז – מה נדרש להעריך?
בשונה מביצוע הערכת שווי מקרקעין לצורך מכירה בשוק החופשי, שומה לפי סעיף 49ז עשויה לדרוש בחינה ייעודית של שווי דירת המגורים ללא השפעת זכויות הבנייה הנוספות.
לצד זאת, עשויה להידרש בחינה של ההשפעה הכלכלית המיוחסת לזכויות אלה על שווי העסקה.
המשמעות היא שהמחיר הכולל של הנכס אינו בהכרח הנתון היחיד הנדרש לצורך בחינת השווי במיסוי מקרקעין.
חוות דעת שמאית מקצועית נועדה להציג הערכת שווי מנומקת, המתייחסת למאפייני הנכס, למצב התכנוני ולנתוני השוק הרלוונטיים.
בעוד שהערכת שווי מקרקעין לצורכי מס עשויה להידרש במגוון מצבים שבהם מתעוררת שאלת שווי במסגרת הליך מיסוי, שומה לפי סעיף 49ז מתמקדת בסוגיה ייעודית הנוגעת להשפעת זכויות בנייה נוספות על התמורה ממכירת דירת מגורים.
מתי כדאי להזמין חוות דעת שמאית לפי סעיף 49ז?
הצורך בחוות דעת שמאית עשוי להתעורר כאשר מתוכננת מכירת בית מגורים שהתמורה בעדו מושפעת מזכויות בנייה נוספות.
הנושא עשוי להיות רלוונטי במיוחד במכירת בתים צמודי קרקע, נכסים ותיקים על מגרשים בעלי פוטנציאל תכנוני או נכסים שלגביהם מתעוררת שאלה ביחס לשווי המיוחס למבנה הקיים לעומת זכויות הבנייה.
גם כאשר מתקבלת עמדת שווי במסגרת הטיפול במיסוי מקרקעין, עשויה להתעורר מחלוקת שמאית המצדיקה בחינה מקצועית נוספת.
מומלץ לבחון את הצורך בשומה בשלב מוקדם של הטיפול בעסקה, בתיאום עם עורך הדין או יועץ המס המטפל בה.
האם חוות דעת שמאית יכולה להשפיע על חישוב מס השבח?
חוות דעת שמאית אינה מעניקה פטור ממס ואינה קובעת את חבות המס.
עם זאת, כאשר אופן חישוב המס תלוי בהבחנה בין רכיבי השווי, הערכה שמאית מבוססת עשויה לספק תשתית מקצועית חשובה לבחינת העסקה.
הדבר עשוי להיות משמעותי הן בשלב הדיווח והן כאשר מתעוררת מחלוקת ביחס לשווי שנקבע, בכפוף להוראות הדין ולהליכי הטיפול הרלוונטיים.
מכאן חשיבותה של התאמת חוות הדעת למטרת השומה ולסוגיית השווי העומדת לבחינה.
סעיף 49ז והיטל השבחה – האם מדובר באותו חיוב?
לא. מס שבח והיטל השבחה הם חיובים שונים, המבוססים על הוראות דין שונות.
סעיף 49ז בחוק מיסוי מקרקעין עוסק בהיבטים של מיסוי מקרקעין במכירת דירת מגורים מזכה שמחירה מושפע מזכויות לבנייה נוספת.
לעומת זאת, היטל השבחה הוא חיוב הנובע מהשבחה תכנונית בנסיבות הקבועות בדין.
לכן, העובדה שבנכס קיימות זכויות בנייה נוספות עשויה לעורר סוגיות שונות במסגרת עסקת המכר, אך אין לערבב בין החיובים או בין מטרות השומות.
חוות דעת שמאית לפי סעיף 49ז – נופר מור שמאות מקרקעין
משרד נופר מור – שמאות מקרקעין וייעוץ נדל"ן מעניק שירותי הערכת שווי וחוות דעת שמאיות לצורכי מיסוי מקרקעין, לרבות בחינת שווי דירת מגורים וזכויות בנייה נוספות במסגרת סעיף 49ז לחוק מיסוי מקרקעין.
השירות מיועד לבעלי נכסים ולעורכי דין המטפלים בעסקאות מכר שבהן נדרשת הבחנה מקצועית בין רכיבי השווי.
עומדים למכור בית עם זכויות בנייה נוספות?
לפני השלמת הטיפול השמאי בעסקה, כדאי לברר האם נדרשת חוות דעת ייעודית לצורכי סעיף 49ז.
התקשרו למשרד לבחינת הצורך בשומה מקצועית.