
כאשר מתקבלת דרישה לתשלום היטל השבחה, אחת השאלות הראשונות שעולות היא: איך מחשבים היטל השבחה וכיצד נקבע גובה החיוב?
לכאורה, העיקרון פשוט: היטל השבחה נגזר מעליית שווי המקרקעין שנוצרה עקב פעולה תכנונית משביחה. אלא שבפועל, השאלה החשובה אינה רק מהו שיעור ההיטל, אלא מהו שווי ההשבחה שעליו הוא מחושב.
לצורך כך נדרשת בחינה שמאית של המקרקעין במצב התכנוני הקודם לעומת המצב התכנוני החדש, למועד הקובע הרלוונטי. לכן חישוב היטל השבחה אינו חישוב טכני המבוסס על מחיר הנכס כיום או על מספר המטרים שנוספו בלבד.
מהו הבסיס לחישוב היטל השבחה?
היטל השבחה מוטל בגין עליית שווי של מקרקעין שנוצרה עקב אירוע תכנוני החייב בהיטל בהתאם לדין.
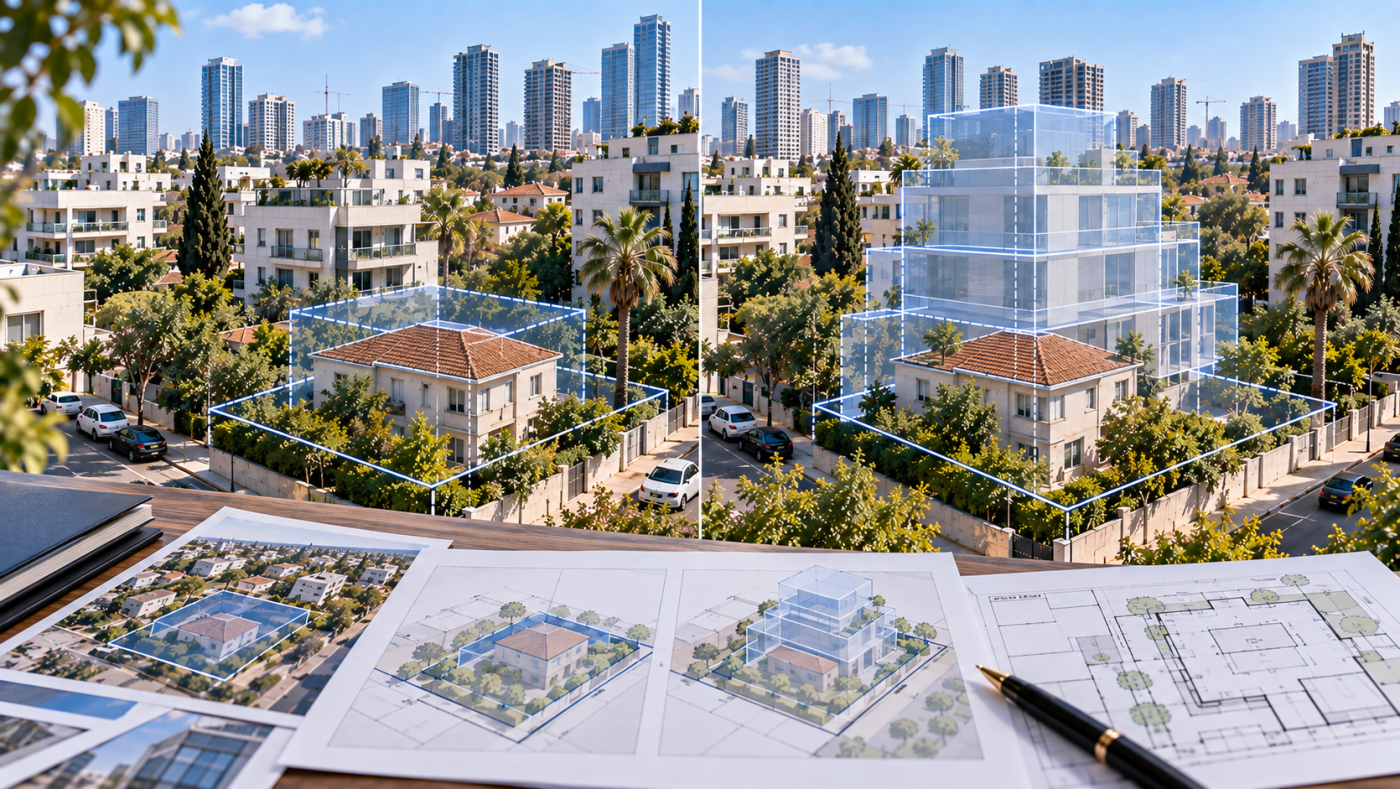
לצורך קביעת ההשבחה נבחן, באופן עקרוני, ההפרש בין שני מצבי תכנון:
המצב הקודם – שווי המקרקעין בהתאם למצב התכנוני שקדם לאירוע המשביח.
המצב החדש – שווי המקרקעין בהתאם למצב התכנוני שלאחר האירוע המשביח.
הפער בשווי המקרקעין בין שני המצבים, ככל שנוצר עקב האירוע התכנוני, הוא שעומד בבסיס קביעת ההשבחה.
מכאן נובע עיקרון חשוב: היטל השבחה אינו מחושב כאחוז משוויו הכולל של הנכס.
הבחינה מתמקדת בעליית השווי שנוצרה עקב ההשבחה התכנונית הרלוונטית.
מהו "מצב קודם" בחישוב היטל השבחה?
המצב הקודם אינו בהכרח מצבו הפיזי של הנכס כפי שהיה בעבר.
מדובר בבחינה שמאית של שווי המקרקעין בהתאם למצב התכנוני הקודם, לפני האירוע המשביח הנבחן.
לצורך הערכת מצב זה עשויים להיות רלוונטיים, בהתאם למקרה, הייעוד התכנוני, זכויות הבנייה, השימושים המותרים, מאפייני המקרקעין ונתוני השוק המתאימים למועד הקובע.
לכן לא נכון להניח שהמצב הקודם הוא פשוט מחיר הרכישה ההיסטורי של הנכס.
מהו "מצב חדש"?
במצב החדש נבחן שווי המקרקעין לאחר השינוי התכנוני המשביח.
תכנית חדשה עשויה, למשל, להוסיף זכויות בנייה, לשנות שימושים או ליצור אפשרויות תכנוניות שלא התקיימו במצב הקודם.
אולם עצם העובדה שנוספו זכויות אינה מספיקה לבדה כדי לקבוע את סכום ההשבחה.
יש להעריך את התרומה של השינוי התכנוני לשווי המקרקעין, בהתאם למאפייני הנכס ולנתונים הרלוונטיים למועד הקובע.
זו אחת הסיבות לכך ששתי חלקות או שתי דירות שקיבלו לכאורה זכויות דומות אינן חייבות בהכרח להציג אותה השבחה שמאית.
מהו המועד הקובע בהיטל השבחה?
למועד הקובע חשיבות מרכזית בחישוב.
השווי לצורך קביעת ההשבחה אינו נקבע בהכרח לפי מחירי הנדל"ן ביום שבו בעל הנכס מקבל את דרישת התשלום.
השומה מתייחסת למועד הקובע של האירוע התכנוני הרלוונטי בהתאם לדין.
המשמעות המעשית היא שגם כאשר דרישת התשלום מתקבלת שנים לאחר אישור תכנית משביחה, בחינת ההשבחה עצמה מחייבת התייחסות למועד הקובע המתאים ולא פשוט לשווי הנכס כיום.
לכן ניתוח עסקאות ההשוואה והנתונים השמאיים צריך להיות מותאם גם למועד שאליו מתייחסת השומה.
האם היטל השבחה הוא תמיד 50% משווי הנכס?
לא.
זהו אחד הבלבולים הנפוצים סביב חישוב היטל השבחה.
שיעור ההיטל הוא ככלל מחצית ההשבחה, ולא מחצית משוויו הכולל של הנכס.
לדוגמה עקרונית בלבד, אם בעקבות אירוע תכנוני מסוים נקבע כי שווי המקרקעין עלה ב־400,000 ₪, נקודת המוצא לחישוב ההיטל תהיה מחצית מסכום ההשבחה – כלומר 200,000 ₪ – בכפוף להוראות הדין, לנסיבות המקרה ולשומה הספציפית.
הדוגמה נועדה להמחיש את העיקרון בלבד. בשומה ממשית, עצם קביעת שווי ההשבחה היא החלק המקצועי המהותי.
אז איך שמאי מקרקעין מחשב את ההשבחה?
השאלה המרכזית אינה רק אילו זכויות נוספו, אלא מה הייתה השפעתן על שווי המקרקעין.
לצורך כך נדרש לבחון את המצב התכנוני הרלוונטי, את הזכויות במקרקעין, את מאפייני הנכס ואת נתוני השוק המתאימים.
בהתאם למקרה, הבחינה עשויה לכלול גם את אופן ניצול הזכויות, מאפייני הבינוי הקיים, אפשרויות המימוש ומאפיינים נוספים שיש להם משמעות שמאית.
בסופו של הניתוח מתקבלת הערכת השווי בכל אחד ממצבי התכנון, והפער הרלוונטי ביניהם משמש בסיס לקביעת ההשבחה.
למה אי אפשר לחשב היטל השבחה לפי מספר המטרים שנוספו בלבד?
כאשר תכנית מעניקה זכויות בנייה נוספות, קל לחשוב שניתן לקחת את מספר המטרים שנוספו, להכפיל אותם במחיר קבוע למ"ר וכך לדעת כמה היטל השבחה צפוי.
בפועל, מדובר בדרך כלל בפישוט יתר.
אותה תוספת זכויות עשויה להיות בעלת תרומה שונה לשווי בנכסים שונים.
יש הבדל בין זכויות בנייה בבית פרטי לבין זכויות בדירה בבית משותף; בין זכויות שניתן לנצל באופן מסוים לבין זכויות שמימושן כרוך במאפיינים תכנוניים או פיזיים שונים; ובין נכסים הנמצאים בשווקים שונים.
לכן מספר המטרים הוא נתון אפשרי בתוך הניתוח – אך הוא אינו מחליף את בחינת שווי ההשבחה.
מה ההבדל בין שווי הנכס לבין שווי ההשבחה?
אלו שני מושגים שונים.
שווי הנכס מתייחס לשווי המקרקעין במצב נתון ולמועד מסוים.
שווי ההשבחה, לצורך היטל השבחה, מתייחס לעליית השווי המיוחסת לאירוע התכנוני המשביח הנבחן.
נכס יכול להיות בעל שווי גבוה מאוד, אך ההשבחה הנובעת מהאירוע התכנוני המסוים יכולה להיות נמוכה משמעותית משווי הנכס כולו.
ולהפך – שינוי תכנוני משמעותי במקרקעין מסוימים עשוי ליצור השבחה מהותית גם כאשר השאלה אינה קשורה למחיר שבו הנכס נרכש בעבר.
האם מחיר המכירה קובע את גובה היטל ההשבחה?
לא בהכרח.
מחיר עסקה הוא נתון שעשויה להיות לו משמעות שמאית בהתאם לנסיבות, אך חישוב ההשבחה אינו פשוט ההפרש בין המחיר שבו הנכס נרכש לבין המחיר שבו הוא נמכר.
היטל השבחה עוסק בעליית שווי הנובעת מהאירוע התכנוני הרלוונטי.
לכן חשוב להבחין בין עליית ערך הנובעת משינויי שוק כלליים לבין השבחה הנובעת מהשינוי התכנוני שבגינו נבחנת החבות.
מי שעומד לפני מכירת נכס שבו קיימת אפשרות לחבות בהיטל השבחה צריך לבחון את הנושא כחלק מהיערכות לעסקה ולא להסתמך רק על מחיר המכירה הצפוי.
אילו נתונים עשויים להשפיע על חישוב ההשבחה?
אין רשימה אחת שמתאימה לכל שומה.
בהתאם לסוג המקרקעין ולאירוע התכנוני, עשויים להיות רלוונטיים בין היתר:
- המצב התכנוני הקודם והחדש;
- היקף ואופי זכויות הבנייה;
- השימושים המותרים;
- מאפייני המקרקעין והבינוי הקיים;
- אפשרויות ניצול הזכויות;
- נתוני שוק ועסקאות השוואה המתאימים למועד הקובע;
- מאפיינים פיזיים, תכנוניים ומשפטיים בעלי משמעות לשווי.
המשקל של כל אחד מהנתונים נקבע בהתאם לנכס ולסוג ההשבחה הנבחנת.
למה יכול להיות פער בין שתי שומות היטל השבחה?
הערכת ההשבחה היא עבודה שמאית.
לכן פער בין שומות עשוי לנבוע, בין היתר, מהבדלים בניתוח המצב הקודם או החדש, בנתוני ההשוואה, בפרשנות השמאית של הזכויות ובאופן שבו הוערכה תרומתן לשווי.
עצם קיומו של פער אינו מלמד כשלעצמו איזו מסקנה נכונה.
כאשר מתקבלת שומת היטל השבחה, יש לבחון את השומה עצמה, את הנתונים שעליהם היא מבוססת ואת אופן קביעת ההשבחה.
קיבלתי דרישת היטל השבחה – האם אפשר לבדוק את החישוב?
כן.
כאשר מתקבלת שומת היטל השבחה מטעם הוועדה המקומית, ניתן לבחון מקצועית את בסיס השומה ואת אופן קביעת ההשבחה.
הבדיקה אינה מתחילה מהשאלה "כמה אפשר להפחית", אלא מהשאלות השמאיות שעליהן מבוסס החיוב: מהו האירוע המשביח, מהו המועד הקובע, כיצד נותחו מצבי התכנון ומהם הנתונים שעל בסיסם נקבע השווי בכל אחד מהם.
כאשר קיימת מחלוקת ביחס לחיוב או לגובהו, קיימים בדין מסלולים מתאימים לטיפול בשומה. בחירת המסלול תלויה במהות המחלוקת ובנסיבות המקרה.
האם אפשר להשתמש במחשבון היטל השבחה?
מחשבון יכול להמחיש את הנוסחה העקרונית כאשר כבר ידועים שווי המצב הקודם ושווי המצב החדש.
אלא שדווקא הנתונים האלה אינם בדרך כלל נתונים שאפשר לקבוע באמצעות מחשבון.
העבודה השמאית נמצאת בקביעת השווי הרלוונטי של המקרקעין בשני מצבי התכנון, במועד הקובע ובהתאם למאפייני הנכס.
לכן מחשבון כללי אינו יכול להחליף שומה פרטנית כאשר מבקשים לדעת את גובה ההיטל הצפוי בנכס מסוים.
כמה היטל השבחה אצטרך לשלם?
לא ניתן לקבוע סכום אמין רק לפי כתובת הנכס או מחירו הנוכחי.
כדי להעריך את גובה היטל ההשבחה יש להבין תחילה מהו האירוע התכנוני הרלוונטי, אילו זכויות היו קיימות קודם, מה השתנה ומה הייתה תרומת השינוי לשווי המקרקעין במועד הקובע.
בנוסף, יש לבחון אם קיימות הוראות או נסיבות נוספות הרלוונטיות לחבות במקרה המסוים.
לכן כאשר נדרשת תשובה ביחס לנכס מסוים, יש לבחון את המקרקעין ואת התכנון החל עליהם באופן פרטני.
חישוב היטל השבחה הוא קודם כול שאלה שמאית
הנוסחה העקרונית של היטל השבחה אינה החלק המורכב ביותר.
השאלה המקצועית היא מהי ההשבחה שנוצרה במקרקעין עקב האירוע התכנוני הרלוונטי.
לשם כך יש לבחון את המצב הקודם ואת המצב החדש, את המועד הקובע, את הזכויות ואת נתוני השוק הרלוונטיים – ולגבש הערכת שווי שמאית המתאימה לנכס הנבחן.
משרד נופר מור – שמאות מקרקעין וייעוץ נדל"ן עוסק בבחינת שומות היטל השבחה ובהערכת ההיבטים השמאיים המשפיעים על גובה החיוב.
קיבלתם שומת היטל השבחה או שאתם מבקשים לבחון את החבות הצפויה בנכס? ניתן לפנות למשרד עם פרטי הנכס והשומה, ככל שקיימת, לצורך בחינת העניין.